Van spaarder naar belegger: de eerste stappen
Ontdek hoe u de stap zet van sparen naar beleggen. Leer meer over inflatie, risico, spreiding en vermogensopbouw. Helder uitgelegd voor beginners.
Van spaarder naar belegger: hoe zet u de eerste stappen zonder overhaaste beslissingen te nemen? Sparen blijft belangrijk, maar inflatie kan de koopkracht van uw spaargeld aantasten. Beleggen biedt mogelijkheden om op langere termijn vermogen op te bouwen, al zijn daar ook risico’s aan verbonden. In dit artikel ontdekt u waarom inzicht in risico, rendement, spreiding en samengestelde groei essentieel is om bewuste financiële keuzes te maken.
“Sparen zorgt voor een financiële buffer. Beleggen kan helpen om op langere termijn vermogen op te bouwen. Het verschil begint bij kennis en een plan.”
Inhoud
- Waarom van spaarder naar belegger?
- Inflatie: de stille invloed op uw spaargeld
- Sparen blijft noodzakelijk
- Wat betekent beleggen eigenlijk?
- Risico en rendement horen samen
- Spreiding: niet alles op één kaart zetten
- Tijd, samengestelde groei en discipline
- Conclusie: van spaarder naar belegger begint met inzicht
Waarom van spaarder naar belegger?
Veel mensen hebben geleerd om voorzichtig met geld om te gaan. Geld opzijzetten is een verstandige gewoonte en een belangrijke eerste stap naar financiële zekerheid. Maar wie vermogen wil opbouwen voor later, stelt zich vroeg of laat een andere vraag: is sparen alleen voldoende?
Beleggen kan een waardevolle aanvulling zijn op sparen, maar roept bij beginners vaak heel wat vragen op. Hoeveel geld hebt u nodig om te starten? Welke risico’s loopt u? En hoe voorkomt u dat emoties uw beslissingen beïnvloeden?
Beleggen is niet uitsluitend voor vermogende mensen en hoeft niet met grote bedragen te beginnen. Belangrijker is dat u begrijpt waarin u belegt, welke risico’s daaraan verbonden zijn en hoe beleggen past binnen uw persoonlijke financiële situatie.
Inflatie: de stille invloed op uw spaargeld
Een spaarrekening geeft houvast: u ziet hoeveel euro erop staat. Toch vertelt dat saldo niet het volledige verhaal. Inflatie betekent dat goederen en diensten gemiddeld duurder worden. Daardoor kunt u met hetzelfde bedrag na verloop van tijd minder kopen.
Stel dat de prijzen gemiddeld met 2,5% per jaar stijgen. Dan kunt u met 10.000 euro over tien jaar ongeveer evenveel kopen als met 7.800 euro vandaag, wanneer we geen rente meerekenen. Het bedrag op uw rekening is niet verdwenen, maar de koopkracht ervan is afgenomen.
Hier maken we een belangrijk onderscheid tussen de nominale waarde en de reële waarde van geld. De nominale waarde is het bedrag dat op uw rekening staat. De reële waarde geeft aan wat u met dat bedrag daadwerkelijk kunt kopen. Uw spaarsaldo kan dus onveranderd blijven, terwijl de waarde ervan in het dagelijkse leven geleidelijk afneemt.
Natuurlijk ontvangt u mogelijk rente op uw spaargeld. De relevante vraag is dan of die rente, na eventuele belastingen, de inflatie voldoende compenseert. Dat is niet in elke periode het geval.
Sparen blijft noodzakelijk
Beleggen betekent niet dat u uw spaarrekening moet leegmaken. Integendeel: een financiële buffer is de basis. Onverwachte uitgaven, een herstelling of een tijdelijk inkomensverlies mogen u niet verplichten beleggingen op een ongunstig moment te verkopen.
Het onderscheid is eenvoudig: geld dat u binnenkort nodig hebt, vraagt om beschikbaarheid en zekerheid. Voor geld dat u langere tijd kunt missen, kunt u onderzoeken of beleggen een passende aanvulling vormt. Hoe groot die buffer moet zijn, hangt af van uw persoonlijke situatie.
Hoeveel spaargeld u best achter de hand houdt, verschilt van persoon tot persoon. Iemand met een vast inkomen en beperkte maandelijkse uitgaven heeft andere behoeften dan een zelfstandige met wisselende inkomsten of een gezin met meerdere financiële verplichtingen. Een buffer van enkele maanden noodzakelijke uitgaven wordt vaak als richtpunt gebruikt, maar het belangrijkste is dat u onverwachte kosten kunt opvangen zonder uw financiële plannen in gevaar te brengen.
Stel dat uw noodzakelijke maandelijkse uitgaven ongeveer 2.000 euro bedragen. Een buffer voor drie tot zes maanden van die uitgaven komt dan neer op 6.000 tot 12.000 euro. Dat is geen vaste regel voor iedereen, maar een voorbeeld van hoe u uw persoonlijke reserve kunt inschatten. Zo’n buffer bewaart u bij voorkeur op een gemakkelijk toegankelijke spaarrekening, zodat u bij onverwachte kosten niet afhankelijk bent van de beurskoersen.
Wat betekent beleggen eigenlijk?
Beleggen betekent dat u geld investeert in financiële producten of andere bezittingen waarvan u op langere termijn een opbrengst verwacht. Die opbrengst kan voortkomen uit een stijging van de waarde, uit periodieke inkomsten of uit een combinatie van beide.
Er bestaan heel wat manieren om te beleggen. Voor wie de eerste stappen zet, zijn vooral drie beleggingsinstrumenten interessant om te leren kennen:
- Aandelen: u wordt mede-eigenaar van een onderneming en deelt mee in de kansen én de risico’s.
- Obligaties: u leent geld aan een overheid of onderneming, doorgaans tegen een afgesproken rente, maar met krediet- en renterisico.
- ETF’s: beursgenoteerde fondsen waarmee u bijvoorbeeld in één aankoop een mandje aandelen of obligaties kunt volgen.
Het doel is niet om meteen één product als het beste aan te wijzen. Eerst moet u begrijpen wat u koopt, waarom u het koopt en welk risico daarbij hoort.
Het rendement van een belegging kan op verschillende manieren ontstaan. Bij aandelen kunt u bijvoorbeeld profiteren van een stijgende beurskoers of van dividenden die een onderneming uitkeert. Bij obligaties bestaat de opbrengst doorgaans uit rente en eventuele koersverschillen. ETF’s kunnen, afhankelijk van hun samenstelling, eveneens dividenden of rente ontvangen. Sommige fondsen keren die inkomsten uit, terwijl andere ze opnieuw beleggen.
Dat onderscheid is belangrijk, want niet elke belegging levert op dezelfde manier inkomsten op. Bovendien zegt een aantrekkelijk verwacht rendement op zichzelf weinig over de risico’s die u daarvoor neemt.
Risico en rendement horen samen
Een hoger verwacht rendement gaat doorgaans samen met meer onzekerheid. Een spaarrekening, obligaties en aandelen hebben uiteenlopende risico’s. ETF’s zijn daarbij geen afzonderlijke risicocategorie: hun risico hangt af van de beleggingen die ze bevatten. Koersen kunnen schommelen en sommige beleggingen kunnen blijvend in waarde dalen.
Risico gaat niet alleen over hoeveel een belegging in waarde kan schommelen, maar ook over de gevolgen die zo’n daling voor u persoonlijk kan hebben. Stel dat u 10.000 euro belegt en uw portefeuille tijdelijk 20% daalt. Dan ziet u de waarde terugvallen naar 8.000 euro. Kunt u uw beleggingen rustig aanhouden terwijl ze minder waard zijn? Of hebt u het geld binnenkort nodig en zou u zich verplicht voelen om met verlies te verkopen?
Risico herkennen, begrijpen en bewust beheren begint daarom bij uw eigen situatie. Uw beleggingshorizon, financiële draagkracht en reactie op koersdalingen bepalen mee hoeveel risico voor u aanvaardbaar is.
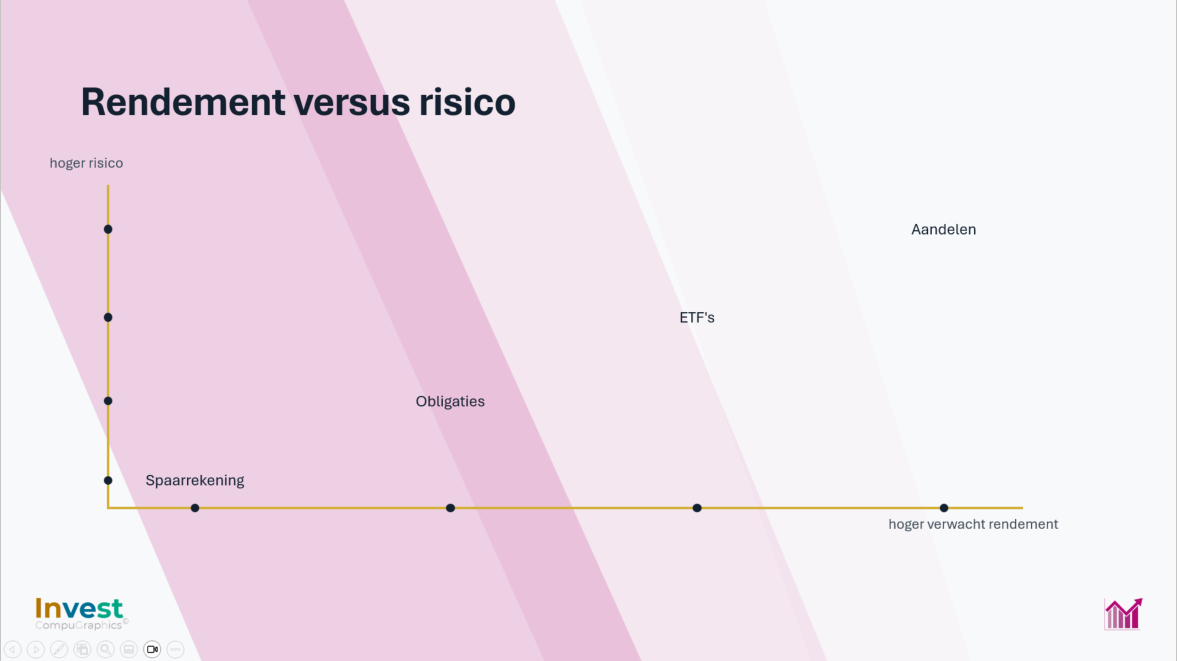
De afbeelding is een vereenvoudigde voorstelling. Een ETF kan beleggen in aandelen, obligaties of verschillende landen en sectoren. Een breed gespreide aandelen-ETF beperkt doorgaans het risico van één afzonderlijke onderneming, maar blijft blootgesteld aan het algemene aandelenmarktrisico. Een obligatie-ETF heeft weer een ander risicoprofiel.
Spreiding: niet alles op één kaart zetten
Wie al zijn geld in één onderneming belegt, is sterk afhankelijk van het succes of falen van dat ene bedrijf. Spreiding kan dat specifieke risico beperken. Dat kan door te verdelen over meerdere ondernemingen, sectoren, regio’s of beleggingscategorieën.
ETF’s kunnen een praktisch hulpmiddel zijn om spreiding aan te brengen, al is niet elke ETF automatisch breed gespreid. Een fonds dat uitsluitend in één sector belegt, kan nog steeds aanzienlijke schommelingen kennen.
Een voorbeeld maakt het verschil duidelijk. Stel dat u uitsluitend aandelen bezit van één technologiebedrijf. Wanneer dat bedrijf tegenvallende resultaten bekendmaakt, kan dat een grote invloed hebben op uw volledige portefeuille. Belegt u daarentegen via een breed gespreide ETF in honderden ondernemingen uit verschillende sectoren en landen, dan weegt de tegenvaller van één bedrijf doorgaans veel minder zwaar door.
Spreiding betekent dus niet dat uw beleggingen nooit meer dalen, maar wel dat uw financiële resultaat minder afhankelijk wordt van één onderneming of één specifieke ontwikkeling. Ook een goed gespreide portefeuille kan bij een algemene beursdaling tijdelijk aanzienlijk in waarde verliezen.
Tijd, samengestelde groei en discipline
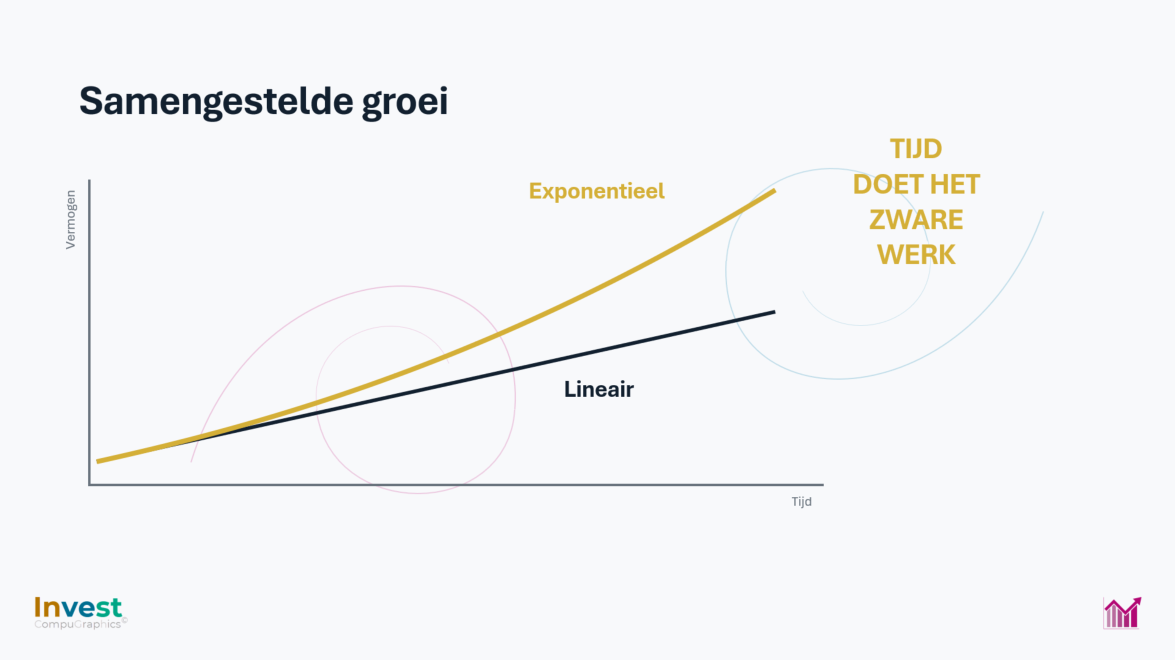
Een van de belangrijkste factoren bij het opbouwen van vermogen is tijd. Wie vroeg begint met beleggen, geeft zijn vermogen meer gelegenheid om te groeien. Daarbij speelt het principe van samengestelde groei een belangrijke rol, ook wel het rente-op-rente-effect genoemd.
Het idee is eenvoudig: wanneer u behaalde opbrengsten opnieuw belegt, kunnen die op hun beurt nieuwe opbrengsten genereren. U ontvangt dus niet alleen rendement op uw oorspronkelijke inleg, maar mogelijk ook op de rendementen die u eerder hebt opgebouwd. Naarmate de jaren verstrijken, kan dat effect steeds sterker doorwegen.
Een rekenvoorbeeld maakt dit duidelijk. Stel dat u 10.000 euro belegt en dat uw vermogen elk jaar met 5% groeit. Na tien jaar bedraagt uw kapitaal ongeveer 16.300 euro. Na twintig jaar is dat al ruim 26.500 euro, zonder dat u tussentijds extra geld hebt ingelegd. Vooral in de tweede periode van tien jaar wordt het effect van samengestelde groei zichtbaar.
Wat vooral telt, is niet alleen het bedrag waarmee u begint, maar ook hoeveel tijd u uw geld geeft om te groeien. Zelfs wie met een bescheiden bedrag start, kan op langere termijn voordeel halen uit samengestelde groei. Door regelmatig een extra bedrag te beleggen, hoeft de opbouw van uw vermogen bovendien niet uitsluitend afhankelijk te zijn van uw eerste inleg.
Minstens even belangrijk is discipline. Wanneer beurskoersen sterk dalen, kan de verleiding groot zijn om uit onzekerheid alles te verkopen. Omgekeerd kunnen snel stijgende koersen ervoor zorgen dat u impulsief bijkoopt, uit angst om kansen te missen.
Een vooraf opgesteld beleggingsplan helpt om zulke emotionele beslissingen te beperken. Door uw doelstellingen regelmatig te evalueren en uw portefeuille waar nodig bij te sturen, houdt u uw keuzes beter in lijn met uw persoonlijke situatie. Beleggen vraagt dus niet alleen kennis van financiële producten, maar ook inzicht in uw eigen gedrag.
“Een goed beleggingsplan begint niet met de vraag welk aandeel morgen stijgt, maar met de vraag wat u met uw geld wilt bereiken.”
Conclusie: van spaarder naar belegger begint met inzicht
De stap van spaarder naar belegger draait niet om het vinden van het aandeel met het hoogste rendement of het perfecte moment om in te stappen. Het gaat vooral om een andere manier van denken over geld en uw financiële toekomst.
Sparen en beleggen hoeven daarbij geen tegenpolen te zijn. Ze vervullen elk een eigen rol en kunnen elkaar aanvullen binnen een doordacht financieel plan.
U hoeft ook niet alles vanaf de eerste dag te weten. Door stap voor stap kennis op te bouwen, vragen te stellen en uw keuzes regelmatig te evalueren, groeit niet alleen uw ervaring, maar ook uw vertrouwen om zelfstandig financiële beslissingen te nemen.
Een goede belegger wordt niet bepaald door hoe snel hij begint, maar door hoe bewust hij zijn keuzes maakt.
Wilt u zich verder verdiepen in de verschillende beleggingsproducten? Lees dan ook ons artikel Soorten ETF’s en hun unieke kenmerken.